# China verkoopt zijn dollars, Japan kan dat niet: de omslag naar goud is begonnen
China, Japan en de dollar: waarom goud het strategische actief van de centrale banken wordt
Twee Aziatische reuzen. Twee strategieën tegenover de dollar. Eén enkele winnaar.
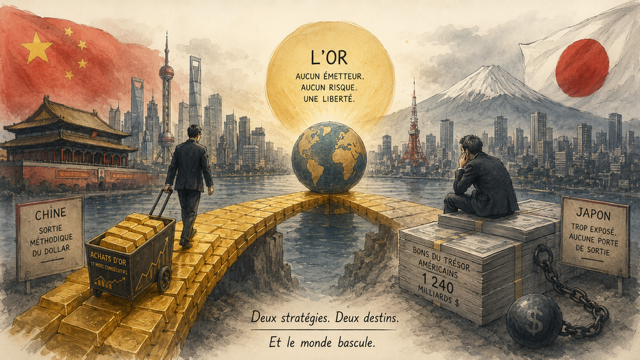
In februari 2022 hebben de Verenigde Staten de dollarreserves van Rusland bevroren. Die dag heeft de hele wereld iets eenvoudigs begrepen: uw dollars zijn slechts uw dollars zolang Washington het ermee eens is. Sindsdien tekenen zich in Azië twee diametraal tegenovergestelde reacties af. En zij vertellen alles over de toekomst van het goud.
Peking: de grote uittocht, methodisch en geruisloos
De cijfers zijn brutaal. Sinds 2022 heeft China 623 miljard dollar aan Amerikaanse staatsobligaties geliquideerd. Zijn bezittingen in schatkistpapier zijn gedaald tot 700 miljard, het laagste niveau sinds 2008. Tegelijkertijd accumuleert de Chinese centrale bank onafgebroken goud: 17 opeenvolgende maanden van aankopen bij de laatste telling. De reserves bedragen inmiddels 2 313 ton, tegenover 1 842 tien jaar geleden.
En dat is nog wat Peking verklaart. Er gaat een cijfer de ronde onder analisten: 57 % van de goudaankopen van de centrale banken in 2025 is niet bij het IMF gemeld. Raad eens wie verdachte nummer één is.
De strategie is kristalhelder: de dollar verlaten zonder paniek te veroorzaken, en vorderingen op een derde land vervangen door een actief dat niemand kan bevriezen. Goud hangt van geen enkele emittent af, van geen enkele overheid, van geen enkele server. Dat is zijn kracht.
Tokio: 1 240 miljard dollar… en geen enkele uitweg
Japan bevindt zich in de omgekeerde situatie. Grootste buitenlandse houder van Amerikaanse schuld ter wereld, met 1 240 miljard dollar in schatkistpapier, is het gevangen in zijn eigen blootstelling. Massaal verkopen zou de prijs van de obligaties doen kelderen, en dus de waarde van wat het nog bezit. Het is de klassieke val: te groot om eruit te kunnen.
Resultaat? Tokio wint tijd. Het ministerie van Financiën heeft onlangs toegegeven « klaar te zijn om de yen te stabiliseren, ook door Amerikaans schatkistpapier te verkopen ». De woorden zijn gekozen. Men zegt niet « wij verkopen », men zegt « wij zijn klaar om ». Nuance. Ondertussen wordt de Bank van Japan ervan verdacht op de valutamarkt in te grijpen om de yen te steunen, wat vrijdag een instorting van de dollar en een opvlieging van het zilver tot 74 dollar per ounce veroorzaakte.
Japan ziet het schip zinken maar kan niet springen zonder mee te zinken. China is al gesprongen, en het is in een gouden reddingsboot geklommen.
Wat dit betekent voor de goudkoers
Twee lezingen. De eerste is mechanisch: 850 ton officiële aankopen verwacht in 2026 (volgens de World Gold Council), waarschijnlijk meer in werkelijkheid. Die structurele vraag legt een vloer onder de goudkoers. Zelfs wanneer de ounce met 3 % corrigeert, gaat hij weer omhoog. De centrale banken kopen de daling.
De tweede lezing is politiek. Als Japan uiteindelijk omslaat (als het zijn Amerikaanse obligaties begint te ruilen tegen goud, zelfs aan de marge), dan zou het signaal aan de markten seismisch zijn. De trouwste financiële bondgenoot van Amerika die de dollar loslaat voor het metaal? Die dag zal de goudkoers niet met 5 % stijgen. Hij zal van regime veranderen.
En in Europa, wat doen wij?
Wij kijken. En steeds meer Europese spaarders trekken dezelfde conclusies als Peking, op hun schaal. Men hoeft geen centrale bank te zijn om te begrijpen dat een fysiek actief bezitten, buiten het systeem, zonder tegenpartijrisico, de definitie zelf van voorzichtigheid is. Een gecertificeerde goudbaar van 20 gram, dat is vandaag 2 655 euro. Niemand kan hem bevriezen, devalueren of sanctioneren. Dat is precies wat China voor iedereen heeft begrepen.
Bij Gold & Silver Company volgen wij deze dynamieken in real time om u de beste voorwaarden voor aankoop en verkoop te bieden, met een totale transparantie over de koersen en een technische expertise die weinig actoren in Europa kunnen evenaren. Wilt u begrijpen hoe u edele metalen in uw patrimoniale strategie positioneert, dan staan onze teams klaar voor een afspraak zonder verplichting.
Anaïs, Gold Broker & Vermogensbeheerder
Veelgestelde vragen over goud
Waarom verkoopt China zijn Amerikaanse staatsobligaties?
Sinds het bevriezen van de Russische dollarreserves in februari 2022 is Peking methodisch uit het schatkistpapier gestapt: 623 miljard dollar geliquideerd, een restpositie van 700 miljard, het laagste niveau sinds 2008. De strategie is kristalhelder: de dollar verlaten zonder paniek te veroorzaken en vorderingen op een derde land vervangen door een actief dat niemand kan bevriezen. Tegelijkertijd accumuleert de Chinese centrale bank fysiek goud, zeventien opeenvolgende maanden lang bij de laatste telling, tot 2 313 ton. Goud hangt van geen enkele emittent, overheid of server af. Het is deze afwezigheid van tegenpartij die het, in de ogen van Peking, tot het logische alternatief maakt voor de dollarreserves die onder Amerikaans goedvinden vallen.
Waarom kan Japan zijn dollars niet zoals China verkopen?
Japan is met 1 240 miljard dollar in Amerikaans schatkistpapier de grootste buitenlandse houder van Amerikaanse schuld ter wereld, en juist die omvang maakt elke uittocht onmogelijk. Massaal verkopen zou de prijs van de obligaties doen kelderen en dus de waarde vernietigen van wat Tokio nog bezit: de klassieke val van wie te groot is om eruit te kunnen. Daarom wint het ministerie van Financiën tijd en spreekt het over « klaar zijn om de yen te stabiliseren », zonder ooit te zeggen dat het verkoopt. Japan ziet het schip zinken maar kan niet springen zonder mee te zinken. China is al gesprongen, en het is in een gouden reddingsboot geklommen, terwijl Tokio aan dek blijft.
Wat betekenen de aankopen van de centrale banken voor de goudkoers?
De eerste lezing is mechanisch. De World Gold Council verwacht 850 ton officiële aankopen in 2026, waarschijnlijk meer in werkelijkheid, aangezien analisten ramingen verspreiden waaruit blijkt dat 57 % van de aankopen van 2025 niet bij het IMF is gemeld. Die structurele vraag legt een vloer onder de koersen: zelfs wanneer de ounce met 3 % corrigeert, gaat hij weer omhoog, omdat de centrale banken de daling kopen. Wie deze dynamiek op eigen schaal wil vertalen, vindt in onze analyse van goud en koopkracht de fundamenten, en onze goudgids legt de formaten, premies en fiscale regels in België uit. De officiële vraag is geen speculatieve golf, zij is een permanente drager van de markt.
Wat zou er gebeuren als Japan zijn obligaties inruilde tegen goud?
Dat is de politieke lezing van de huidige situatie, en zij is de belangrijkste. Als Japan uiteindelijk omslaat, zelfs aan de marge, dan zou het signaal aan de markten seismisch zijn. De trouwste financiële bondgenoot van Amerika die de dollar loslaat voor het metaal, dat is geen koersbeweging meer maar een verandering van regime. Die dag zou de goudkoers niet met 5 % stijgen: hij zou in een ander evenwicht terechtkomen, getrokken door de herpositionering van de tweede economische grootmacht van de westerse alliantie. Washington volgt dit scenario aandachtig, want het bevriezen van de Russische reserves heeft aan iedereen getoond dat dollars slechts dollars zijn zolang de Verenigde Staten het ermee eens zijn. Het precedent is geschreven.
Wat kan een particuliere spaarder hiervan leren?
Men hoeft geen centrale bank te zijn om dezelfde conclusie als Peking te trekken, op eigen schaal. Een fysiek actief bezitten, buiten het systeem, zonder tegenpartijrisico, is de definitie zelf van voorzichtigheid: een goudbaar van 20 gram vertegenwoordigt vandaag 2 655 euro, en niemand kan hem bevriezen, devalueren of sanctioneren. Dat is precies wat China voor iedereen heeft begrepen, en wat steeds meer Europese spaarders toepassen. Bij Gold & Silver Company in Dottignies volgen wij deze dynamieken in real time, met totale transparantie over de koersen en een eigen raffinaderij die elke goudbaar smelt en controleert. Een gesprek zonder verplichting laat toe uw doelen, uw horizon en uw budget rustig af te stemmen voordat u ook maar één gram aankoopt.
Bijgewerkt op 26 september 2026