Le lundi 2 novembre 2026, la Banque centrale du Paraguay (BCP) a ouvert une procédure de résolution contre ueno Bank SA, c’est-à-dire la prise de contrôle, par le régulateur, d’une banque en faillite, en vue d’un remboursement ordonné. Avec la résolution, les comptes d’environ 3 millions de clients ont été gelés. Le chiffre représente près de la moitié des 6,5 millions d’habitants du pays.
Née comme une fintech, ueno était devenue une banque de taille moyenne utilisée par plus de 60 % des adultes paraguayens. Le gel a donc concerné une banque très présente dans la vie financière du pays. Il a interrompu l’accès à des comptes courants, à des virements et à des fonds utilisés à une échelle nationale.
Le 2 novembre, la résolution a transformé une alerte bancaire en événement national
Un examen ouvert en juin avait mis au jour des prêts accordés à des sociétés liées aux propriétaires de la banque, une liquidité fragile et des provisions supplémentaires à passer. Le dossier faisait aussi apparaître le point d’alerte central : un ratio de solvabilité, affiché à 15,01 % en mars pour un plancher légal de 12 %, tombé sous la moitié de ce minimum.
L’exposition ne concernait pas seulement les particuliers. Entre 800 et 850 millions de dollars étaient gérés pour le compte de l’État. Environ 380 millions de dollars correspondaient au fonds public de retraite et de santé, l’IPS. Les dépôts publics représentaient près de 25 % de l’encours. Les fonds de l’électricien national ANDE et du barrage d’Itaipú étaient eux aussi bloqués.
La résolution a ainsi placé dans le même cadre les comptes de millions de clients, l’argent d’organismes publics et les interrogations sur la gouvernance de la banque. La procédure n’était plus seulement un dossier de régulateur : elle devenait un événement visible dans la vie quotidienne.
Le 4 novembre, les dirigeants et les déposants sont apparus au même endroit de la crise
Le mercredi 4 novembre, Carlos Carvallo, président de la Banque centrale et ancien président d’ueno, a démissionné à la demande du président Santiago Peña. Le même jour, huit dirigeants d’ueno, dont son président Miguel Vazquez, se sont rendus aux autorités après l’émission de mandats d’arrêt. Leurs avoirs ont été gelés.
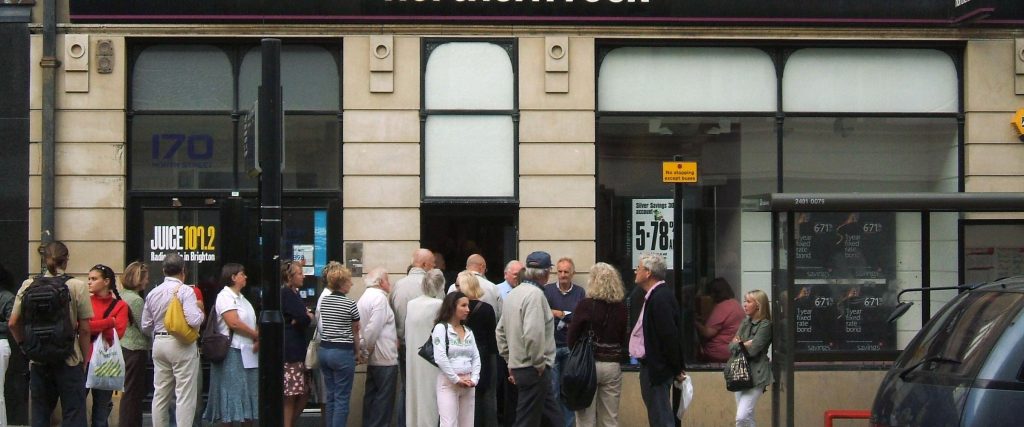
Sous l’afflux de virements de précaution, plusieurs applications bancaires sont tombées en panne. Des déposants ont fait la queue devant les agences à Asunción, tandis que des manifestations se sont tenues dans la soirée. La crise bancaire s’est alors matérialisée par des écrans indisponibles, des files d’attente et des décisions judiciaires qui concernaient les dirigeants.
Le 5 novembre, la crise bancaire a atteint la présidence
Le jeudi 5 novembre, la Chambre des députés a voté sur une procédure de destitution déposée la veille. Santiago Peña a ensuite annoncé sa démission dans une vidéo tournée à la résidence présidentielle et publiée sur X. Le vice-président Pedro Alliana devait prendre la suite.
Les marchés ont prolongé la séquence. Le guaraní a perdu environ 5 %, à 6 525 pour un dollar le jeudi. Les obligations souveraines ont dérivé parmi les plus mauvaises performances émergentes, l’échéance 2055 cédant 1,8 cent.
La chronologie tient dans une séquence resserrée : la résolution du 2 novembre, la démission du président de la Banque centrale le 4, la reddition de huit dirigeants le même jour et la démission présidentielle du 5. C’est cette succession qui donne à l’affaire sa dimension politique.
Pour l’épargnant, la faillite commence par un compte immobile
Dans le cas de ueno, l’effet immédiat pour le déposant est le gel du compte. Vient ensuite le mécanisme de garantie. Le Fonds de garantie des dépôts couvre jusqu’à 228,3 millions de guaranís paraguayens par personne, soit environ 35 700 à 37 000 dollars selon le cours. Le régulateur estime que ce plafond protège intégralement environ 97 % des déposants.
Le calendrier ajoute une date précise à l’attente. L’échéance légale de paiement est fixée au 17 novembre, avec une extension possible de 15 jours. La BCP a également promis un premier versement pouvant atteindre 10 millions de guaranís paraguayens, soit environ 1 500 dollars.
Le repère européen tient en une phrase : dans l’Union européenne et en Belgique, la garantie des dépôts est plafonnée à 100 000 euros par personne et par banque.
Cette mécanique sépare l’accès au compte, qui peut être suspendu, de la garantie, qui s’applique dans une limite déterminée, puis du calendrier légal qui organise le paiement. Le cas paraguayen rend ces étapes visibles avec un plafond, un pourcentage de déposants couverts et une date de référence.
Le contexte régional fournit des repères de marché
Au Brésil, la réélection de Lula le 25 octobre a été suivie d’un recul de 26,3 % en une semaine pour l’ADR d’Itaú Unibanco à Wall Street, passé de 9,67 à 7,13 dollars. En Argentine, les ADR bancaires ont atteint leurs plus bas de l’année : Supervielle reculait de 46 % en 2026, Galicia de 40 %, BBVA Argentina de 37 % et Macro de 33 %. Le risque pays était repassé au-dessus de 800 points de base.
En Europe du Sud-Est, la banque serbe Alta Banka s’était vu retirer sa licence le 30 octobre. Ces éléments situent la semaine de ueno dans un moment où plusieurs signaux bancaires et souverains, en Amérique du Sud comme en Europe du Sud-Est, ont été observés. Ils ne modifient pas la mécanique propre au dossier paraguayen : comptes gelés, garantie plafonnée et calendrier de paiement.