Le 9 octobre 2026, Judy Shelton rejoint Scott Bessent au Trésor américain. Cette économiste, partisane de longue date d’un ancrage de la monnaie sur l’or, ranime une rumeur que Wall Street connaît par cœur : les États-Unis pourraient-ils réévaluer leurs 8 133 tonnes d’or, encore comptées à 42,22 dollars l’once depuis 1973 ? Le dossier touche la dette américaine, le dollar et, inévitablement, le prix de l’once pour les épargnants européens.
L’essentiel
- 8 133 tonnes d’or, soit 261,5 millions d’onces, détenues par les États-Unis.
- Inscrites au prix légal de 42,22 dollars l’once, figé depuis 1973 (Title 31, Section 5117).
- Environ 11 milliards sur les livres du Trésor, 1 000 à 1 100 milliards au cours du marché.
- Seul le Congrès peut changer ce prix. Aucun signe d’intention du gouvernement à ce jour, selon Morningstar.
Combien vaut l’or de Fort Knox ? 8 133 tonnes inscrites à onze milliards
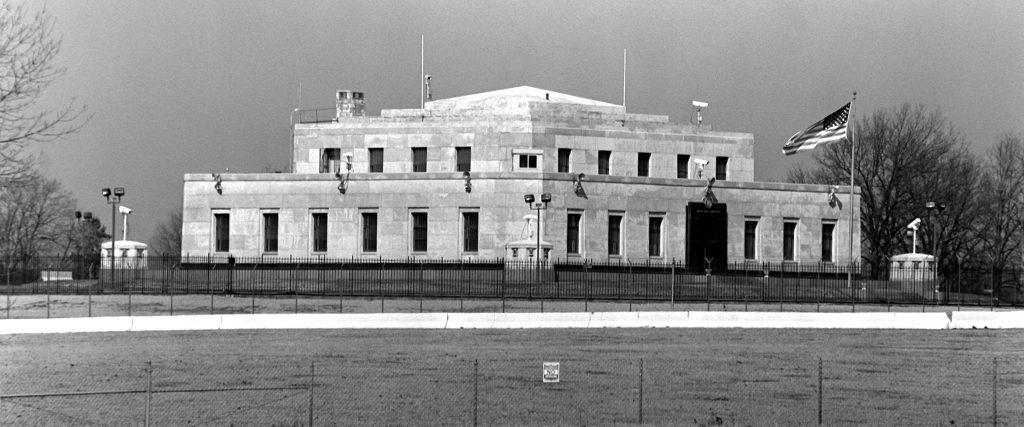
À Fort Knox et dans les autres dépôts fédéraux, les États-Unis conservent environ 8 133 tonnes d’or. Cela représente 261,5 millions d’onces. Fin octobre 2026, l’once s’échange autour de 4 000 dollars. Au prix du marché, ce stock vaudrait environ 1 000 à 1 100 milliards de dollars.
Sur les livres du Trésor, il pèse environ 11 milliards.
L’écart n’est pas un accident. Il est le produit d’une règle. Pendant que ce chiffre dort, la dette publique totale américaine atteint 40 329 milliards de dollars au 14 octobre 2026, selon Treasury FiscalData, « Debt to the Penny ». L’exercice fédéral 2026, clos le 30 septembre, s’est achevé sur un déficit de 1 992 milliards, contre 1 775 milliards l’année précédente.
Le 28 janvier 2026, l’or avait inscrit un record à 5 594,82 dollars l’once. Depuis, il a perdu près de 29 %. Deux semaines de baisse ont fait glisser le cours sous les 4 000 dollars le vendredi 23 octobre, son plus bas depuis la mi-juillet. Les banques centrales, selon Morningstar, continuent pourtant d’acheter ; les ETF or ont, eux, enregistré des sorties la semaine du 19 octobre.
C’est dans cette tension, entre un métal qui recule et un bilan américain qui gonfle, que la rumeur de réévaluation a repris de la voix. L’or est déjà passé devant les bons du Trésor américain dans les réserves mondiales. Washington, lui, n’a toujours pas bougé le chiffre de 42,22 dollars.
Pourquoi l’or américain est-il encore compté à 42,22 dollars l’once ?
Pourquoi onze milliards, et pas mille ? Parce que l’or américain n’est pas inscrit au cours du marché. Il est comptabilisé au prix légal de 42,22 dollars l’once, figé depuis 1973 par le Title 31, Section 5117 du Code des États-Unis.
Ce n’est pas un usage, c’est la loi. Ni le président, ni le secrétaire au Trésor, ni la Réserve fédérale ne peuvent modifier seuls ce prix. Seul le Congrès le peut. C’est le verrou essentiel, trop souvent effacé par la rumeur.
Les États-Unis sont l’une des rares grandes économies à ne pas réévaluer régulièrement leurs réserves d’or au prix du marché. L’Allemagne a procédé par le passé à une réévaluation budgétaire ponctuelle, en 1997-1998, pour un versement effectif d’environ 13 milliards de marks, en deçà du montant évoqué à l’époque (proche de 0,5 % de son PIB) ; sa banque centrale pratique par ailleurs une actualisation régulière au prix du marché.
Qu’est-ce qu’une réévaluation des réserves d’or ?
Réévaluer, dans ce langage, ne signifie pas vendre une once. Cela signifie changer le chiffre auquel l’État inscrit l’or qu’il possède déjà. Aucun lingot supplémentaire n’apparaîtrait dans les coffres. L’écart entre 42,22 dollars et le cours du marché, autour de 4 000 dollars fin octobre 2026, créerait un gain comptable colossal, versé au compte général du Trésor.
C’est précisément ce gain, de l’ordre de 1 000 à 1 100 milliards de dollars, que les analystes discutent. Un stylo, une loi, et un bilan qui change de visage.
1933-1934 : quand Roosevelt a changé le prix de l’or
Le précédent n’est pas théorique. En 1933-1934, Franklin D. Roosevelt a réévalué l’or de 20,67 à 35 dollars l’once, via le Gold Reserve Act de 1934.
Le geste a redessiné le bilan de l’État et le rôle du dollar. Il appartient à une autre époque, celle d’un étalon-or encore vivant, de la Grande Dépression, d’un président qui a interdit la détention privée d’or. Le parallèle actuel n’est donc pas une copie. Il sert de rappel.
Le prix légal de l’or américain a déjà bougé, par la loi, et ce mouvement a eu des conséquences sur la monnaie. Scott Bessent, l’actuel secrétaire au Trésor, a parlé d’un « nouveau moment Bretton Woods ». La formule ouvre l’imaginaire. Elle ne dit pas, à elle seule, ce que Washington fera de Fort Knox.
Entre 20,67 et 35 dollars, l’once a gagné près de 70 % sur le papier. Entre 42,22 dollars et 4 000 dollars, l’écart n’est plus du même ordre. D’où la fascination. D’où aussi la prudence de ceux qui rappellent qu’un trait de plume ne crée aucune richesse réelle.
Judy Shelton au Trésor, le fait d’octobre 2026
Le 9 octobre 2026, Judy Shelton a été nommée conseillère de Scott Bessent au Trésor, sur la politique de change, avec un accent particulier sur la Chine. Le poste n’exige pas de vote du Sénat.
Shelton est une partisane de longue date d’un ancrage de la monnaie sur l’or. Elle a conçu le concept des « Treasury Trust Bonds » : des obligations à 50 ans remboursables à l’échéance, au choix, en dollars ou en un poids fixe d’or. Sa cible initiale était une première émission le 4 juillet 2026, pour le 250e anniversaire des États-Unis. Cette date est passée sans émission.
Cette voie obligataire ne nécessite pas de toucher au prix légal de 42,22 dollars. Elle contourne le Congrès sur ce point précis, tout en réintroduisant l’or dans l’architecture de la dette. Une nomination, un outil déjà pensé, une date symbolique manquée : les marchés n’ont pas eu besoin de plus pour relire le bilan américain.
Ce n’est pas encore une loi. C’est un nom, un vocabulaire, une hypothèse qui cesse d’être exotique.
Ce que Scott Bessent a dit, et ce qu’il n’a pas dit
En février 2025, Scott Bessent a déclaré vouloir « monétiser l’actif du bilan américain pour le peuple américain ». Dix-sept jours plus tard, il a précisé à Bloomberg que réévaluer l’or n’était « pas ce qu’il avait en tête ». L’idée d’affecter ce stock à un fonds souverain avait, elle aussi, été écartée dès février 2025.
En juillet 2026, sur Fox, il a affirmé que l’or de Fort Knox était bien présent et comptabilisé.
Ces déclarations ne se contredisent pas, mais elles laissent un espace ouvert. C’est dans cet espace que les analystes placent désormais Judy Shelton. Morningstar cite Peter Kinsella, d’Union Bancaire Privée, qui présente la réévaluation des réserves d’or américaines comme « le risque haussier le plus pressant » pour l’or dans les mois qui viennent. Selon cette analyse, une réévaluation au prix du marché dévaluerait implicitement le dollar face à l’or et relancerait le « debasement trade » de 2025.
Morningstar précise qu’il n’y a actuellement aucun signe d’intention du gouvernement. Le distinguo compte. Une rumeur n’est pas une décision. Un risque haussier n’est pas un calendrier.
Que changerait une réévaluation de l’or américain pour la dette, le dollar et le cours ?
Le premier scénario reste l’absence de décision. C’est celui que décrit Morningstar, en notant qu’aucun signe d’intention gouvernementale n’apparaît à ce jour.
Ronald-Peter Stöferle, gérant chez Incrementum AG et coauteur du rapport « In Gold We Trust », estimait la probabilité d’une réévaluation américaine à 10-15 %. Il l’évalue désormais à plus de 50 % et attend un geste avant les élections de mi-mandat. C’est son jugement, pas une prévision officielle.
Le Business Times, à Singapour, décrit la réévaluation comme un outil non conventionnel dont le Trésor dispose. Un gain de 1 100 milliards de dollars, environ 3 % du PIB, versé au compte général du Trésor, permettrait de réduire les émissions obligataires longues, de détendre les rendements, ou d’amplifier un programme de rachats de dette. Il n’effacerait pas pour autant les 40 329 milliards de dette.
Les rendements ont déjà parlé. Le 10 ans américain a touché 5,35 % et le 30 ans 5,72 % le 7 octobre 2026, plus hauts depuis 24 ans. Le 10 ans s’est détendu vers 5,09 % le 16 octobre. Le lien entre l’or, les taux et le dollar n’est pas une abstraction de séminaire.
Une tribune d’Eurasia Review, datée du 10 octobre 2026, pousse l’expérience de pensée jusqu’à 155 000 dollars l’once. Les réserves vaudraient alors 40 000 milliards, de quoi rembourser théoriquement toute la dette. L’auteur souligne que cela ne crée aucune richesse réelle et produirait une inflation sans précédent. C’est une hypothèse d’écriture, pas un projet.
Le contexte n’aide pas à classer le dossier dans la science-fiction. Guerre entre les États-Unis et l’Iran depuis fin février 2026, pétrole élevé, inflation persistante. La Fed, présidée par Kevin Warsh, a relevé ses taux de 25 points de base le 16 septembre 2026, première hausse depuis juillet 2023. La réunion des 27 et 28 octobre 2026 devrait laisser les taux inchangés, les marchés pariant sur une hausse en décembre, à 75-92 %.
Malgré la baisse de l’once, quand l’or baisse, les banques centrales achètent encore, selon Morningstar. Le décor est tendu. Il n’est pas une preuve.
Ce que cela change pour un épargnant belge ou français
Pour un particulier à Bruxelles, Lille ou Dottignies, Fort Knox n’est pas un coffre lointain. C’est un signal sur la façon dont les États traitent l’or qu’ils détiennent, et donc sur le rôle que le métal joue encore dans le système.
Chez Gold & Silver Company, nous observons que les questions des clients se déplacent. Moins « est-ce que ça monte demain », davantage « que dit vraiment le bilan américain ». La baisse récente n’efface pas l’écart entre le prix légal de Washington et le cours auquel un épargnant achète une pièce ou un lingot.
Une réévaluation, si le Congrès la votait un jour, ne garantirait rien sur le prix de l’once le lendemain, ni sur la valeur d’un patrimoine libellé en euros. Morningstar la range parmi les risques haussiers, tout en notant l’absence actuelle de signe d’intention. Stöferle y croit davantage. L’écart entre ces lectures est déjà une information.
Ce qui change concrètement, c’est la conversation. Lire un cours, peser un lingot, distinguer le débat politique du métal physique redevient un geste utile, pas un réflexe de panique. L’agence de Dottignies, néofonderie indépendante, raffinerie agréée par la Monnaie Royale de Belgique, accueille ces questions sans calendrier d’urgence. L’or y circule en circuit court européen, recyclé. Un poids, un titre, un prix de marché.
Questions fréquentes sur la réévaluation de l’or américain
Si Washington réévalue son or, est-ce que mon lingot va grimper tout de suite ?
Non. Une réévaluation changerait d’abord un chiffre comptable, le prix légal de 42,22 dollars l’once auquel Washington inscrit ses 8 133 tonnes. Une nomination au Trésor et l’avis d’un analyste ne constituent pas une décision américaine. L’analyse citée par Morningstar y voit le risque haussier le plus pressant pour l’or, car cela dévaluerait implicitement le dollar face au métal ; l’article précise l’absence actuelle de signe d’intention. Votre lingot, lui, se négocie au cours de marché, autour de 4 000 dollars l’once fin octobre 2026. En agence à Dottignies, une expertise gratuite permet de relier ce débat au poids réel de ce que vous détenez, sans calendrier d’urgence.
Le président peut-il changer le prix de l’or américain d’un claquement de doigts ?
Non. Seul le Congrès peut modifier le prix légal de 42,22 dollars, figé depuis 1973 par le Title 31, Section 5117. Ni le président, ni Scott Bessent, ni la Fed n’en ont le pouvoir. Judy Shelton, nommée le 9 octobre 2026, a toutefois conçu une autre voie : des Treasury Trust Bonds à 50 ans, remboursables en dollars ou en un poids d’or, sans toucher à ce prix légal. La cible du 4 juillet 2026 est passée sans émission. Pour un épargnant, l’essentiel est ailleurs : comprendre qui décide, et ce que le cours du marché dit déjà. On le fait, simplement, autour d’une pièce ou d’un lingot, en agence.
L’or a beaucoup baissé depuis janvier, je dois m’inquiéter pour ce que j’ai ?
L’once a touché 5 594,82 dollars le 28 janvier 2026, puis a reculé de près de 29 %. Le 23 octobre, elle est passée sous 4 000 dollars, son plus bas depuis la mi-juillet. Fin octobre, elle oscille autour de 4 000 dollars. Cette baisse n’a pas arrêté les banques centrales, qui continuent d’acheter, selon Morningstar ; les ETF or ont enregistré des sorties la semaine du 19 octobre. La question n’est pas de juger une semaine. C’est de comprendre le cours, le spread et la prime de ce que vous tenez. Une lecture à Dottignies, gratuite, remet les chiffres dans l’ordre, sans injonction d’acheter.
Et l’euro dans tout ça, je suis en Belgique, pas à New York ?
Le débat est américain. Ses effets, s’ils existent, passeraient par le dollar. L’analyse citée par Morningstar note qu’une réévaluation au prix du marché dévaluerait implicitement le dollar face à l’or. Les rendements américains, à 5,35 % sur le 10 ans le 7 octobre, puis 5,09 % le 16, montrent déjà un marché obligataire nerveux. Pour un épargnant à Bruxelles ou à Lille, l’or physique reste un poids, pas un pari sur le Congrès. L’agence de Dottignies travaille en circuit court d’or recyclé. On y lit le cours ensemble. On n’y vend pas un scénario de Washington.
Je peux venir à Dottignies juste pour comprendre, sans rien acheter ?
Oui. L’agence de Dottignies reçoit pour lire un cours, peser une pièce, expliquer un lingot. Le siège est celui d’une néofonderie indépendante, raffinerie agréée par la Monnaie Royale de Belgique. Beaucoup de visiteurs viennent simplement vérifier le poids et le titre d’un objet hérité, sans projet de vente ni d’achat. Le 9 octobre a relancé les questions sur Fort Knox ; cela ne transforme pas un rendez-vous en décision d’achat, et une nomination au Trésor américain ne change rien à ce que pèse votre pièce. Prendre contact suffit. L’expertise est gratuite. Vous repartez avec une lecture, pas avec une injonction.
Combien vaut vraiment l’or de Fort Knox aujourd’hui ?
Sur les livres du Trésor : environ 11 milliards de dollars, au prix légal de 42,22 dollars l’once figé en 1973. Au cours du marché : entre 1 000 et 1 100 milliards, pour 8 133 tonnes, soit 261,5 millions d’onces. L’écart tient à la comptabilité, pas au métal. Scott Bessent l’a confirmé sur Fox en juillet 2026 : l’or de Fort Knox est « présent et comptabilisé », sans qu’un audit public nouveau soit annoncé depuis. Changer la valeur inscrite relèverait du Congrès seul. En attendant, c’est le cours du marché qui dit le prix réel de l’once, et il se lit chaque jour, sans débat.
Anaïs, Directrice de la production chez Gold & Silver Company
—